
Canadá ha dado un paso significativo para atraer capital internacional y reforzar su competitividad frente a Estados Unidos y las principales economías europeas.
El Gobierno canadiense anunció el 15 de septiembre de 2026 la denominada Productivity Mega Deduction, una iniciativa fiscal que pretende transformar las condiciones económicas de la inversión empresarial en el país.
Todavía no estamos ante legislación definitivamente aprobada. Pero lo que es claro es que con este anuncio y con esta nueva legislación Canadá compite con los Estados Unidos.
La nueva estrategia tributaria canadiense abre oportunidades para empresas, fondos de inversión y grupos industriales estadounidenses y europeos que busquen reducir el coste del capital, acelerar sus inversiones y expandir sus operaciones en Norteamérica.
La deducción del 100% no equivale a una subvención del 100%. Se trata de una deducción fiscal acelerada, cuyo valor depende del impuesto aplicable, la rentabilidad fiscal y la estructura de la inversión. La medida propone permitir que las compañías deduzcan fiscalmente, de forma inmediata y permanente, el 100% del coste de una amplia categoría de activos productivos elegibles, en lugar de tener que amortizarlos durante varios ejercicios.
El alcance de la reforma es considerable: mientras los incentivos anteriores permitían la deducción inmediata de aproximadamente el 15% de la inversión en activos de capital, el nuevo régimen ampliaría su cobertura a cerca de dos tercios del total.
La propuesta busca posicionar Canadá como una alternativa especialmente competitiva para localizar nuevas instalaciones industriales, desarrollar infraestructuras, incorporar tecnología, expandir operaciones y atraer inversiones internacionales de largo plazo.
El impacto de la reforma se refleja en la tasa impositiva marginal efectiva (Marginal Effective Tax Rate, METR), uno de los indicadores utilizados internacionalmente para comparar la carga fiscal sobre nuevas inversiones productivas.
La propuesta no constituye una deducción universal aplicable a cualquier activo ni a cualquier operación.
Quedarían excluidos de la deducción inmediata permanente determinados edificios comerciales y residenciales, activos incluidos en categorías fiscales específicas de licencias, franquicias y fondos de comercio, ciertos vehículos y algunas infraestructuras reguladas.
Las edificaciones utilizadas para fabricación y transformación, por ejemplo, podrían continuar acogidas a incentivos temporales previamente anunciados, sin que ello signifique que entren automáticamente en el nuevo régimen permanente.
También existen restricciones para activos usados, transferencias entre partes vinculadas y operaciones efectuadas bajo determinadas reglas de diferimiento fiscal.
La propuesta establece además una fecha de adquisición a partir del 15 de septiembre de 2026, aunque existen disposiciones específicas para ciertos activos y actividades.
Las ventajas son grandes en cuanto a la carga fiscal de quienes realicen en Canadá inversión nueva. Según las estimaciones del Departamento de Finanzas de Canadá, la nueva medida reduciría la METR del país desde el 13% hasta el 6,4%. La tasa marginal efectiva del 6,4% no es el tipo nominal del impuesto sobre sociedades. Es un indicador de la carga fiscal sobre nuevas inversiones. Pero obsérvense sus resultados:
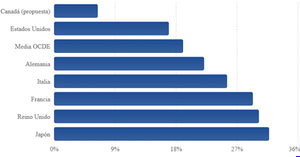
Estas cifras, aunque basadas en hipótesis y metodologías oficiales canadienses, ilustran la magnitud de la ventaja fiscal que el país pretende ofrecer a las compañías que decidan realizar nuevas inversiones productivas.
Para una empresa estadounidense que esté considerando ampliar su capacidad industrial, o para un grupo europeo que desee establecer una plataforma de producción en Norteamérica, esta diferencia puede convertirse en una variable importante a la hora de comparar emplazamientos.
No significa necesariamente que toda inversión resulte más rentable en Canadá que en Estados Unidos o Europa. La decisión dependerá también del coste laboral, la energía, las infraestructuras, los mercados de destino, los aranceles, la regulación y los incentivos específicos disponibles en cada jurisdicción.
Sin embargo, Canadá introduce un elemento fiscal que puede modificar sustancialmente el retorno después de impuestos de determinados proyectos intensivos en capital.
El verdadero atractivo para el inversor consiste en que podrá recuperar antes el valor fiscal de la inversión. Bajo los sistemas convencionales de amortización, una compañía que adquiere maquinaria, equipamiento tecnológico o determinados activos industriales debe distribuir su deducción fiscal durante varios años. Con el nuevo régimen propuesto, el coste íntegro de muchos de estos activos podría deducirse en el ejercicio en que estén disponibles para su utilización. Esto ofrece tres ventajas financieras: reduce la base imponible en las condiciones previstas por la norma; mejora el valor actual de las deducciones fiscales y libera recursos que podrían destinarse a nuevas inversiones.
Por ejemplo: una inversión productiva de 10 millones CAD hecha por una sociedad con beneficios fiscales suficientes que padece un tipo combinado federal-provincial del 26,5% y activos íntegramente elegibles, si realiza una inversión inicial de 10 M CAD, tendrá una deducción fiscal inicial, con un ahorro fiscal potencial inicial equivalente, y por tanto con un coste neto tras el efecto fiscal de 2,65 M CAD. Toda la deducción puede utilizarse en ese ejercicio. La diferencia económica con el régimen tradicional proviene del beneficio tributario, elevando el valor financiero presente de la inversión.
Para proyectos de cientos de millones de dólares, esta aceleración puede mejorar las proyecciones de tesorería, el valor actual neto y, dependiendo de las características de cada operación, la tasa interna de rentabilidad.
Estamos ante una oportunidad para grupos estadounidenses y europeos. Desde la perspectiva de un inversor internacional, la nueva política canadiense adquiere relevancia por la combinación de incentivos fiscales, recursos naturales, capacidad industrial y acceso comercial.
Para las empresas estadounidenses, Canadá puede representar una alternativa para ampliar capacidad productiva, diversificar geográficamente sus operaciones o desarrollar instalaciones complementarias a sus negocios existentes en Estados Unidos. Una inversión en Canadá también puede contribuir a diversificar el riesgo operativo, si bien la comercialización hacia Estados Unidos seguirá dependiendo de las reglas de origen, la normativa aduanera y las condiciones comerciales vigentes.
Para los grupos empresariales europeos, la oportunidad presenta características adicionales. Canadá dispone de vínculos comerciales institucionalizados tanto con Estados Unidos y México, a través del T-EC/CUSMA, como con la Unión Europea, mediante el CETA. Estos acuerdos pueden facilitar una estrategia de expansión internacional, aunque la existencia de un tratado no garantiza por sí misma que todos los productos estén exentos de aranceles ni que una planta canadiense pueda exportar automáticamente en condiciones preferenciales.
Recordemos de nuevo que toda inversión debe evaluarse, no sólo desde la fiscalidad, sino desde todos sus aspectos.
En determinadas industrias, la combinación de estas variables puede resultar muy importante. Entre ellos figuran diversos tipos de equipamiento industrial, infraestructuras de telecomunicaciones, activos mineros, determinados medios de transporte, software y equipamiento tecnológico.
- Las empresas que necesiten renovar maquinaria, automatizar procesos o ampliar capacidad pueden beneficiarse de una recuperación fiscal más rápida de sus inversiones elegibles.
- Las inversiones en equipamiento informático, software elegible y redes de comunicaciones pueden encontrar condiciones fiscales de interés, especialmente cuando forman parte de programas de transformación tecnológica empresarial.
- Determinadas inversiones relacionadas con instalaciones energéticas, gas natural licuado y redes de transporte pueden acogerse a reglas específicas. Las condiciones aplicables varían según la clasificación fiscal de los activos y la actividad desarrollada.
- La fabricación de equipos ferroviarios, determinados vehículos y otros activos de transporte podrían beneficiarse del régimen, sujeto a las excepciones y requisitos legales correspondientes.
En todos los casos será fundamental distinguir entre la elegibilidad de un sector y la elegibilidad fiscal de cada activo concreto.
El Gobierno estima que la medida supondrá un coste fiscal incremental de aproximadamente 36.000 millones de dólares canadienses durante cinco años, comenzando en el ejercicio fiscal 2026-2027.
Las autoridades han anunciado una estrategia orientada a movilizar más de un billón de dólares canadienses en inversiones totales durante cinco años, mediante la combinación de iniciativas públicas, incentivos y participación de capital privado e institucional, lo que hace especialmente interesante la inversión minera en Canadá. Por supuesto, con los problemas ambientales añadidos que deben valorarse autónomamente.
Canadá tiene seguridad jurídica. Para el capital estadounidense o europeo, la elección de Canadá no puede basarse únicamente en una tasa marginal efectiva agregada. El sistema tributario canadiense combina impuestos federales y provinciales. El tipo federal general sobre sociedades es del 15%, al que deben añadirse los impuestos de la provincia correspondiente.
Por ejemplo, una compañía sujeta al tipo general en Ontario puede tener un tipo combinado del 26,5%, antes de considerar deducciones, créditos u otras disposiciones aplicables. Por consiguiente, la provincia elegida puede influir de forma relevante en el retorno esperado de un proyecto.
También será necesario examinar la situación fiscal de la sociedad inversora, los tratados para evitar la doble imposición, la financiación intragrupo, la repatriación de dividendos y las posibles restricciones a la utilización de pérdidas fiscales.
Además, las inversiones extranjeras están sujetas a la Investment Canada Act, que establece determinadas obligaciones de notificación o revisión y permite examinar operaciones por motivos de seguridad nacional.
Estas cuestiones no eliminan el atractivo de la reforma, pero su examen es esencial para convertir un incentivo fiscal en una oportunidad de inversión ejecutable y jurídicamente sólida.
Tengan en cuenta que es necesario confirmar la aprobación legislativa definitiva, las disposiciones transitorias y el tratamiento fiscal efectivo de cada operación antes de incorporar el beneficio a una valoración financiera.
Estamos a su disposición. Llámenos. Use el teléfono o el WhatsApp. Están abajo.